
La herencia está firmada y los bienes repartidos. Meses o años después aparece una cuenta bancaria, una plaza de garaje o una finca que nadie incluyó. ¿Hay que anular todo y empezar de nuevo?
En muchos casos, no. El Código Civil permite completar el reparto de los bienes omitidos. Pero antes hay que aclarar su titularidad, el derecho de cada heredero y las consecuencias fiscales. En nuestro servicio de abogado de herencias en Sevilla estudiamos estas situaciones para evitar que un simple olvido termine convirtiéndose en un conflicto familiar.
¿Qué ocurre si aparece un bien después del reparto?
Imaginemos que tres hermanos se adjudican la vivienda y el dinero conocido de su madre. Un año después descubren que también era titular de una pequeña finca rústica. El bien existía cuando falleció, pero no figuraba en el inventario. No se trata necesariamente de rehacer lo adjudicado: lo primero es comprobar que esa finca pertenecía realmente a la causante y no a un tercero o a la sociedad de gananciales pendiente de liquidación.
También puede aparecer un depósito, una participación societaria o un crédito del fallecido. La solución depende del bien, los interesados y la partición anterior.
La solución del artículo 1079 del Código Civil
El artículo 1079 del Código Civil establece que la omisión de uno o varios objetos o valores de la herencia no determina, por ese solo motivo, la rescisión de la partición por lesión, sino que procede completarla o adicionarla con lo omitido. Es una regla práctica: si el problema es que faltó un bien, la respuesta ordinaria es incorporar ese bien al reparto, no deshacer automáticamente todo lo firmado.
Pero no es lo mismo descubrir una finca ignorada que denunciar fraude, valoraciones manipuladas o la exclusión de un heredero. Estos supuestos pueden exigir acciones diferentes. Explicamos el reparto inicial en la partición de la herencia.
¿Y si el bien omitido es dinero de una cuenta?
Aquí hay una precaución esencial: figurar como cotitular de una cuenta no demuestra por sí solo quién era propietario de todos los fondos. Deben revisarse el origen de los ingresos, los certificados de saldos a fecha de fallecimiento y los movimientos posteriores. Solo después podrá determinarse qué importe debe incorporarse al caudal hereditario.
Además, una cosa es localizar un saldo que no se incluyó por error y otra descubrir disposiciones realizadas por un familiar sin justificación. Si existen extracciones sospechosas, la cuestión puede requerir una reclamación específica. Ya tratamos las pruebas y cautelas necesarias en las retiradas de dinero tras un fallecimiento.
Cómo se incorpora el bien descubierto
El primer paso consiste en reunir la escritura de herencia anterior, el testamento o la declaración de herederos y la documentación del nuevo bien: nota simple, escritura de propiedad, certificado bancario o título acreditativo. Después se comprueba si existen cargas, cuál era la titularidad del causante y qué cuotas corresponden conforme al título sucesorio.
Si las personas legitimadas para intervenir están de acuerdo, normalmente puede formalizarse una escritura de adición de herencia ante notario. En ella se identifica el bien omitido y se establece su adjudicación o distribución. Si se trata de un inmueble, habrá que examinar también su acceso al Registro de la Propiedad. La adición no debe utilizarse para modificar sin más pactos anteriores que requieren otro fundamento o consentimiento.
El nuevo bien también puede afectar al cálculo de legítimas. No debe confundirse su aparición con los efectos de la colación de donaciones, que responde a reglas distintas.
¿Qué pasa si un heredero se niega a firmar?
El desacuerdo no se resuelve adjudicando el bien de forma unilateral. Conviene presentar una propuesta documentada de adición, con identificación del activo y criterios de reparto. Si fracasa la negociación, habrá que valorar la acción judicial adecuada para determinar su inclusión y distribución, atendiendo a cómo se hizo la partición previa y al concreto conflicto existente.
La documentación es decisiva: hay que demostrar que el bien era del fallecido, quedó fuera del inventario y corresponde a la herencia. Un requerimiento documentado puede evitar una demanda innecesaria.
Impuestos y plazos: no conviene improvisar
La aparición de un nuevo bien también exige revisar el Impuesto sobre Sucesiones y, en su caso, otros tributos relacionados con la adjudicación, como la plusvalía municipal cuando proceda. Puede ser necesario presentar una declaración o autoliquidación complementaria, pero su tratamiento dependerá del bien, la fecha del fallecimiento, lo ya declarado y la normativa aplicable. No debe darse por hecho que el tiempo transcurrido elimina cualquier obligación.
Abogados de herencias en Sevilla: revisamos tu caso
Si has descubierto bienes que no figuraban en una herencia ya repartida, lo más útil es revisar la escritura y la documentación antes de pedir una nueva firma o iniciar un pleito. En Madrid Salinas Abogados podemos estudiar la titularidad, las cuotas hereditarias, las posibilidades de acuerdo y la vía de reclamación cuando exista oposición.
Cuéntanos qué bien ha aparecido y cuándo se firmó la herencia. Puedes solicitar una valoración de tu caso y organizar una consulta jurídica. Detectar el problema a tiempo facilita una solución proporcionada y evita que un patrimonio familiar siga sin regularizar.
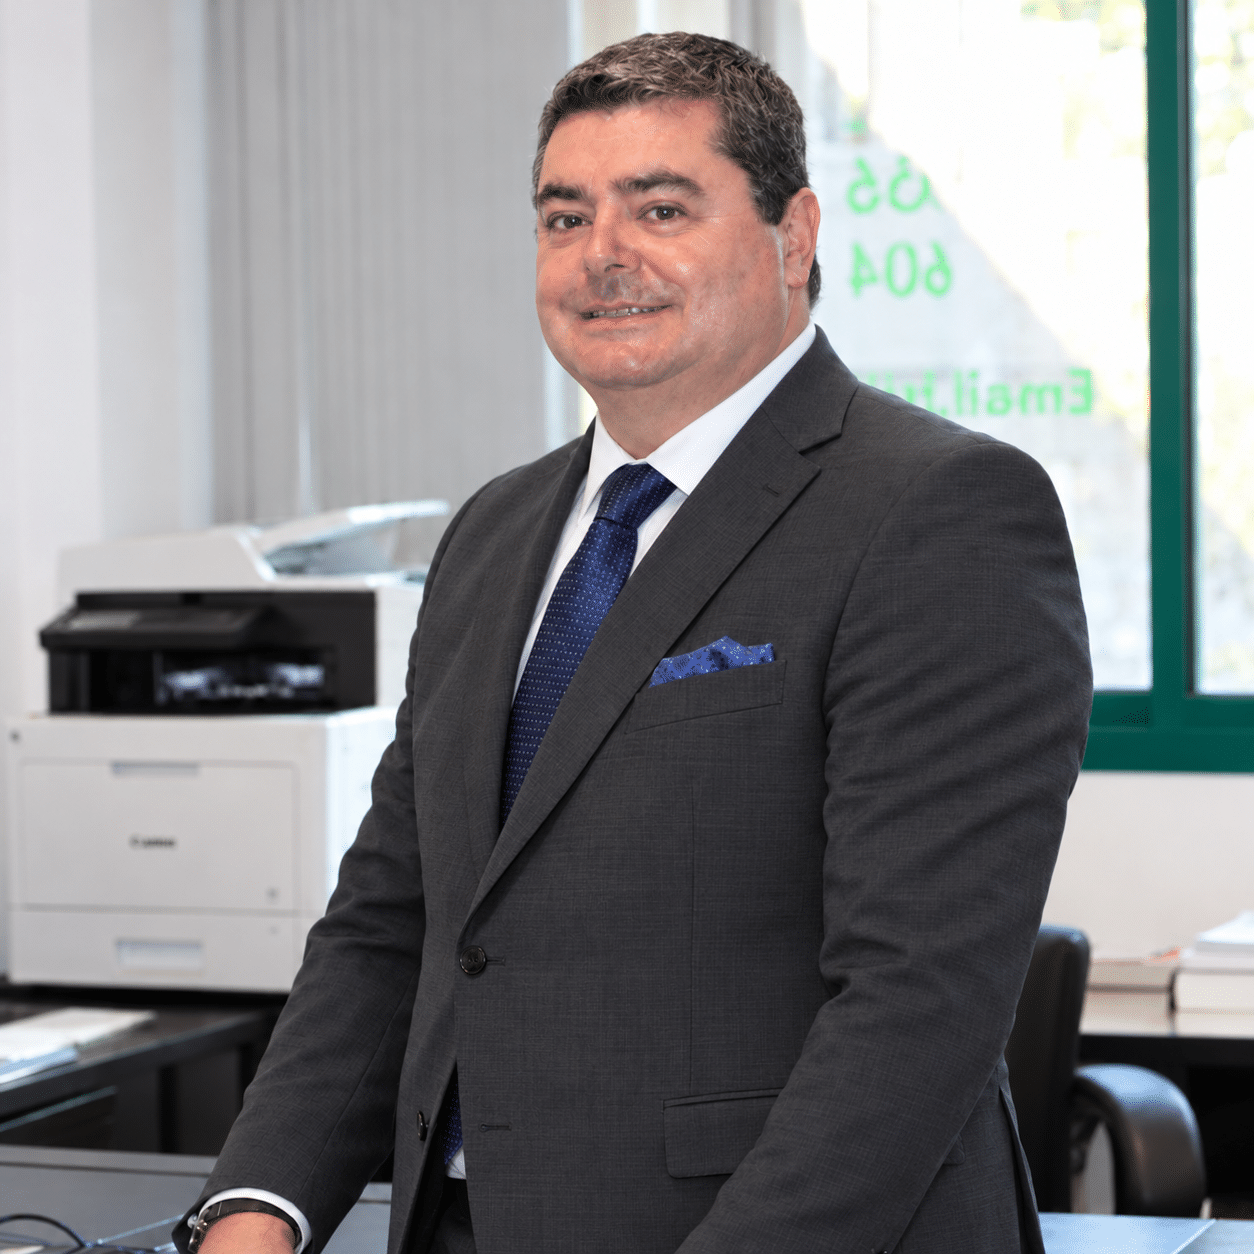
Juan Madrid Salinas, abogado principal en Madrid Salinas Abogados. Especialista en litigación, resolución de conflictos y estrategia jurídica en Derecho Civil, Familia, Sucesiones, Laboral, Mercantil y Penal. Defensa firme, trato cercano y resultados.
Conoce más sobre mi trayectoria y la filosofía del despacho aquí.