
Pedir otro préstamo para pagar deudas puede aliviar una urgencia, pero también aumentar el problema. Antes de firmar, conviene comparar cuánto queda por devolver, cuánto costará la nueva operación y si la cuota encaja realmente en la economía familiar. Cuando el crédito sirve cada mes para cubrir otro crédito, merece la pena detenerse a revisar las alternativas, incluida la Ley de la Segunda Oportunidad cuando proceda.
La pregunta es si la nueva financiación permitirá recuperar estabilidad o si dentro de unas semanas volverá a faltar dinero. Una cuota aparentemente cómoda necesita comprobarse con ingresos y gastos reales.
Una cuota menor puede salir más cara
Reunificar suele consistir en sustituir varias obligaciones por un préstamo nuevo. El Banco de España explica los riesgos de reunificar deudas: reducir la cuota mediante un plazo mayor puede incrementar el importe total pagado. También deben revisarse las comisiones y los gastos asociados.
Un ejemplo hipotético permite entenderlo. Si dos ofertas para resolver la misma deuda exigieran, respectivamente, 900 euros durante 36 meses y 550 euros durante 84 meses, los pagos sumarían 32.400 y 46.200 euros. La segunda aliviaría el mes a mes, pero supondría abonar 13.800 euros más, sin contar otros gastos que pudieran existir.
No son ofertas reales ni un cálculo de intereses. El ejemplo muestra por qué deben compararse el total pendiente de las operaciones actuales y el coste completo de la propuesta nueva, junto con su duración.
Distinga un imprevisto de un desequilibrio continuo
Un retraso excepcional en un ingreso no plantea el mismo problema que necesitar financiación todos los meses para comprar alimentos o atender recibos. En el primer escenario puede existir una dificultad temporal. En el segundo, el presupuesto necesita una revisión más profunda.
Anote los ingresos que recibe de forma habitual y los gastos necesarios de vivienda, suministros, alimentación y personas a cargo. Después añada las cuotas. Pregúntese qué ocurriría ante una reparación, una baja laboral o una reducción de ingresos.
Si el presupuesto solo funciona contando con horas extra inciertas, ayudas todavía no concedidas o préstamos de familiares que no están confirmados, la nueva cuota puede resultar difícil de sostener. Conviene identificar esas suposiciones antes de comprometerse.
Revise qué cambia al firmar
Compruebe si el nuevo contrato incorpora una hipoteca, otro bien como garantía o la firma de un familiar. Antes de aceptar, debe entenderse quién quedará obligado y qué patrimonio podría resultar afectado.
Solicite la propuesta completa por escrito. Compare el capital, el tipo de interés, la TAE, el plazo, los gastos y las condiciones de amortización. Una explicación verbal sobre cuánto bajará el recibo no permite revisar todos esos elementos.
También interesa saber qué deudas se liquidarán con el dinero recibido y cuáles seguirán pendientes. Preparar los documentos para cancelar deudas ayuda a identificar acreedores, contratos y saldos, aunque finalmente la solución elegida sea distinta de un procedimiento concursal.
Cuándo entra en juego la Segunda Oportunidad
La Segunda Oportunidad permite a personas físicas de buena fe solicitar judicialmente la exoneración de determinadas deudas si cumplen las condiciones legales. No equivale a contratar otro préstamo ni produce una cancelación automática.
El Texto Refundido de la Ley Concursal regula las vías de exoneración y sus exclusiones. El artículo 487 contempla, entre otras circunstancias, la información falsa o engañosa y el endeudamiento temerario o negligente.
Haber pedido varios préstamos no determina por sí solo la respuesta: deben examinarse las circunstancias. Por eso conviene conservar los contratos y explicar para qué se utilizó cada importe, sin ocultar operaciones ni asumir que cualquier deuda futura quedará perdonada.
Compare el resultado de cada alternativa
Una negociación puede ser útil si deja un calendario asumible. La reunificación debe analizarse por su coste completo y las garantías que incorpora. La Segunda Oportunidad exige estudiar requisitos, patrimonio y efectos del procedimiento.
Además, importa conocer las deudas que no se cancelan. Si determinadas obligaciones van a subsistir, deben entrar en las cuentas desde el principio. Una reducción del resto del pasivo no permite ignorarlas.
La elección necesita responder a una pregunta concreta: después de aplicar la alternativa, ¿qué ingresos, pagos y responsabilidades quedarán? Comparar ese escenario es más útil que decidir solo por la cifra anunciada en una publicidad.
Antes de asumir una nueva obligación
Prepare una hoja con sus deudas actuales y otra con las condiciones propuestas. Señale las cantidades que desconoce y pida que se aclaren antes de firmar. Si ha recibido una notificación judicial o administrativa, conserve el documento completo y su fecha de recepción.
Puede consultar la información de Madrid Salinas Abogados sobre la Segunda Oportunidad en Sevilla. Conocer sus posibilidades y límites ayuda a plantear las preguntas adecuadas antes de añadir otra cuota a su presupuesto.
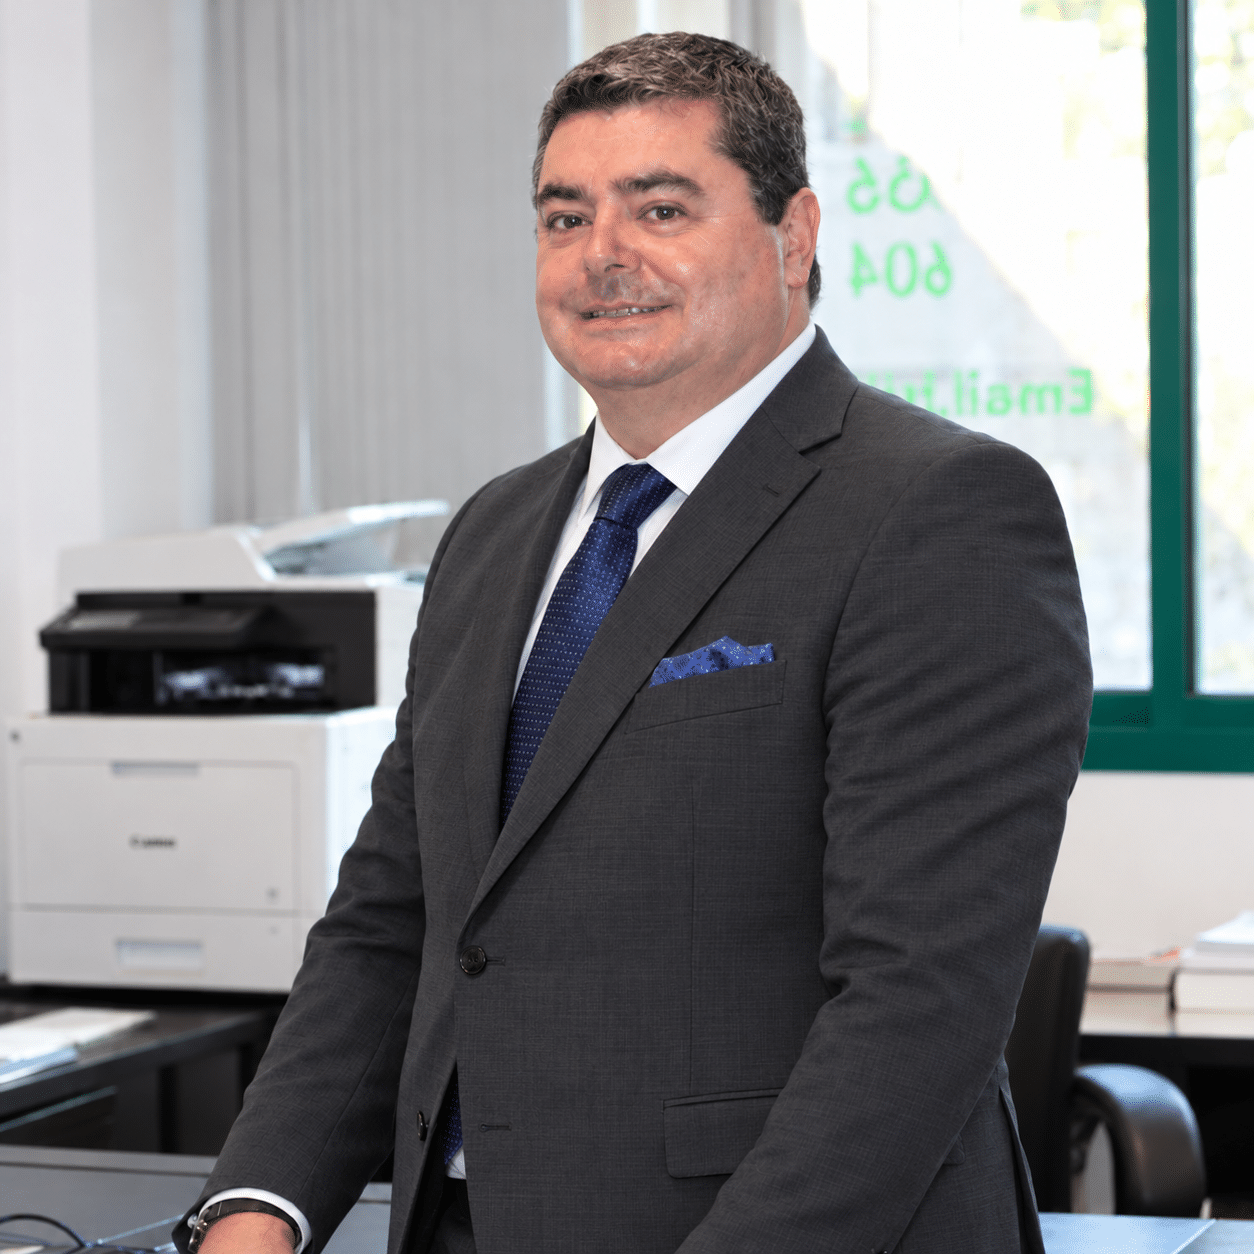
Juan Madrid Salinas, abogado principal en Madrid Salinas Abogados. Especialista en litigación, resolución de conflictos y estrategia jurídica en Derecho Civil, Familia, Sucesiones, Laboral, Mercantil y Penal. Defensa firme, trato cercano y resultados.
Conoce más sobre mi trayectoria y la filosofía del despacho aquí.