
Se separaron, pero el préstamo hipotecario sigue a nombre de los dos. Su expareja ha dejado de ingresar su parte y el banco le reclama la cuota completa. La solución depende de tres documentos que conviene comparar antes de actuar: la escritura del préstamo, la titularidad de la vivienda y lo que establezca el convenio o la sentencia. El divorcio, por sí solo, no borra la deuda frente al banco.
Lo que puede reclamar el banco
Si ambos firmaron el préstamo como deudores solidarios, la entidad puede exigir la deuda pendiente a cualquiera de los dos, aunque uno ya no viva en la casa. El acuerdo de divorcio por el que una persona asume todas las cuotas obliga entre quienes lo firmaron, pero no libera a la otra frente al banco sin aceptación de la entidad. Lo confirma el Banco de España en su información para personas divorciadas con hipoteca.
Tampoco determina quién paga la cuota el simple uso de la vivienda. Que su expareja resida allí, o que el uso se le haya atribuido por los hijos, es una cuestión distinta de la deuda hipotecaria y de la propiedad. En nuestro análisis sobre el uso y los gastos de la vivienda familiar explicamos esa separación. Si usted no figura como prestatario, o existen avalistas y pactos especiales, hay que leer la escritura antes de sacar conclusiones.
La cuota entre los dos después del divorcio
Frente a la expareja, la distribución puede ser distinta de la responsabilidad frente a la entidad. Revise el porcentaje de propiedad, el régimen económico matrimonial, la escritura del préstamo y cualquier acuerdo aprobado o firmado sobre el pago. No dé por sentado que siempre podrá exigir exactamente la mitad: los pactos y la procedencia del dinero con que se pagó importan.
El Tribunal Supremo ha distinguido la hipoteca contraída por ambos para adquirir la vivienda ganancial de las cargas del matrimonio y de los alimentos de los hijos. Por eso no conviene mezclar en un mismo cálculo la cuota hipotecaria, la pensión y los suministros. Si el préstamo es solidario y usted paga más de la parte que le corresponde, el artículo 1145 del Código Civil permite estudiar el reembolso, con las particularidades del caso.
Qué hacer desde el primer impago
Pida al banco un estado actualizado del préstamo y conserve recibos, avisos de devolución, extractos y justificantes de cada ingreso. Compruebe si la cuota ha quedado realmente impagada o si se ha cargado íntegra en una cuenta financiada por usted. Distinga los pagos anteriores a la ruptura de los posteriores y anote quién aportó el dinero en cada período.
Si la sentencia o el convenio aprobado establece claramente quién debe pagar, estudie cómo exigir su cumplimiento. Nuestra guía sobre qué hacer si se incumple el convenio regulador explica el punto de partida. Antes de devolver recibos o compensar la hipoteca con la pensión de alimentos, valore las consecuencias bancarias y familiares.
Cómo reclamar lo que ha pagado de más
La reclamación debe apoyarse en una cuenta comprensible: cuota, fecha, importe abonado, origen de los fondos y parte que se considera exigible a la otra persona. Un requerimiento documentado puede facilitar un acuerdo o dejar constancia de la discrepancia. Si no lo hay, se valorará si procede ejecutar un pronunciamiento judicial suficientemente preciso, reclamar el reembolso por la vía civil o incorporar el crédito a la liquidación patrimonial. La vía cambia según el título y la naturaleza del pago.
En matrimonios sujetos a gananciales, además, la fecha de disolución y los pagos con dinero privativo pueden ser decisivos. No firme un reparto que dé por saldadas las cuentas sin revisar las cuotas abonadas. Nuestro artículo sobre la liquidación de gananciales permite entender por qué el inventario de bienes y deudas debe prepararse con extractos, no con estimaciones. También conviene revisar pronto los plazos aplicables a cada pretensión.
Si quiere salir de la vivienda y del préstamo
Adjudicar la vivienda a uno de los dos no saca automáticamente al otro de la hipoteca. Puede proponerse una novación para liberar a un prestatario, pero la entidad debe aceptarla y puede exigir solvencia o garantías. Otra opción es vender la vivienda y cancelar el préstamo con el precio, teniendo en cuenta el capital pendiente y cualquier derecho de uso vigente. Si no hay acuerdo sobre el inmueble común, consulte las opciones para vender la casa tras el divorcio; la salida de la copropiedad tampoco elimina por sí sola la deuda bancaria.
Cuándo conviene una consulta
Si ya hay cuotas devueltas, usted está pagando el total o la otra parte le pide firmar una adjudicación sin liberar su responsabilidad bancaria, conviene analizarlo antes de que la deuda aumente. Traiga la escritura del préstamo y de la vivienda, la sentencia o convenio, los últimos recibos y un listado de pagos efectuados por cada uno. En Madrid Salinas Abogados podemos calcular qué parte podría reclamar y estudiar una solución negociada o judicial en Sevilla. Puede reservar una consulta de derecho de familia para revisar su caso y definir el siguiente paso con la documentación delante.
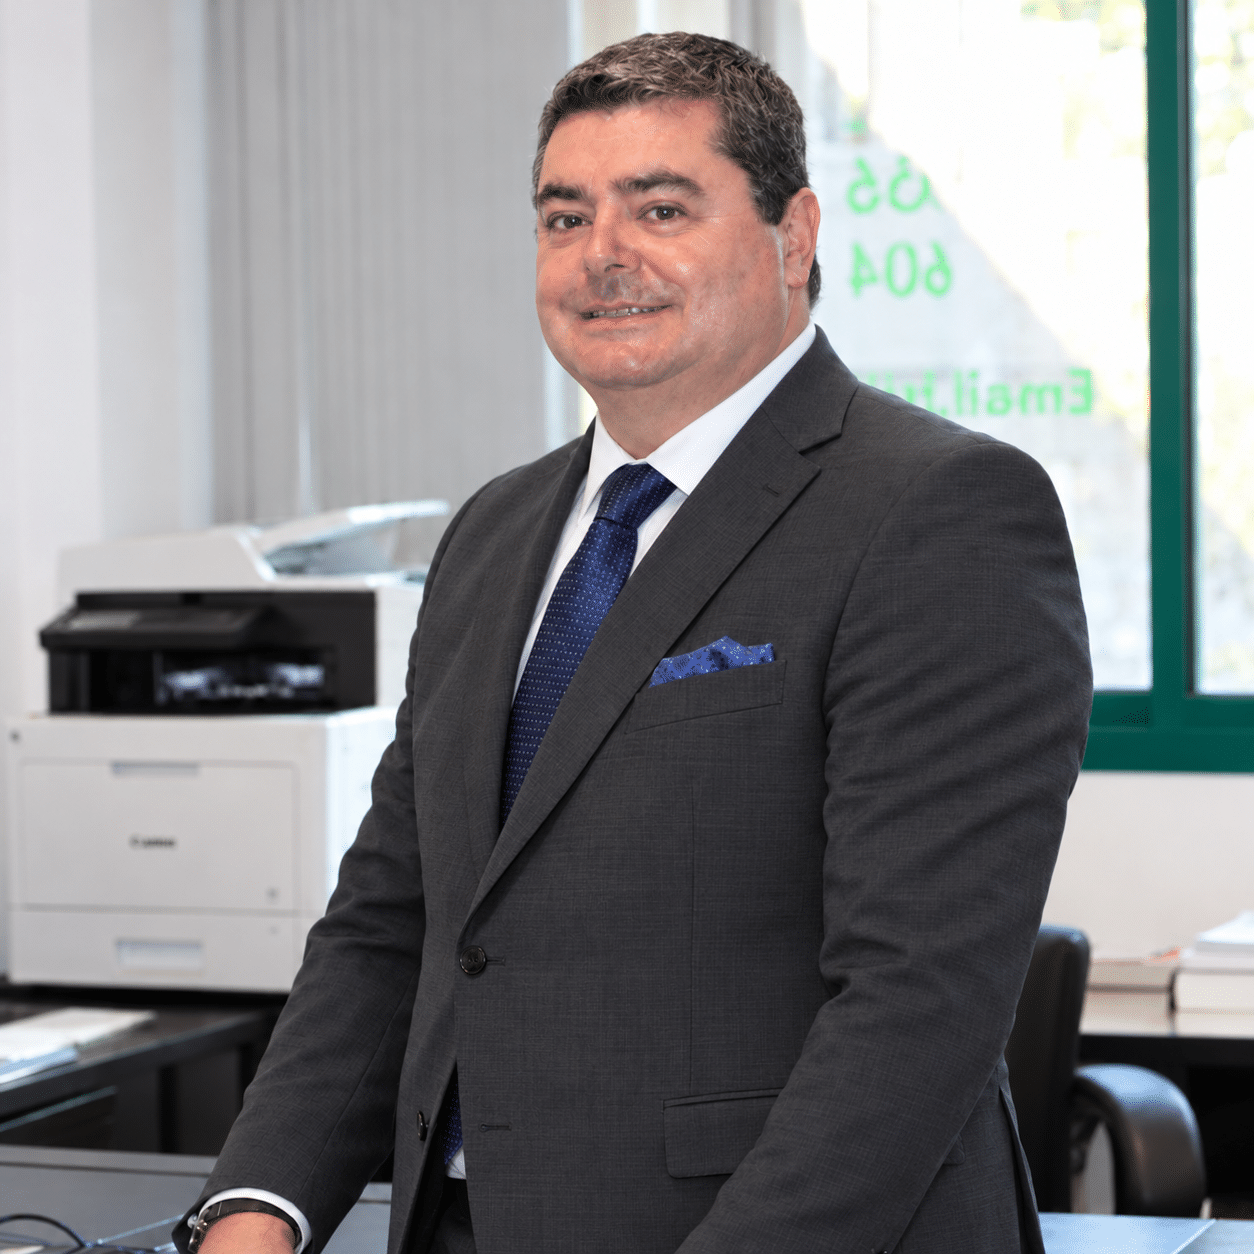
Juan Madrid Salinas, abogado principal en Madrid Salinas Abogados. Especialista en litigación, resolución de conflictos y estrategia jurídica en Derecho Civil, Familia, Sucesiones, Laboral, Mercantil y Penal. Defensa firme, trato cercano y resultados.
Conoce más sobre mi trayectoria y la filosofía del despacho aquí.