
Una vivienda heredada puede venir con una deuda
Heredar una vivienda suele parecer una buena noticia hasta que aparece la pregunta que cambia completamente el análisis: ¿queda hipoteca pendiente? El fallecimiento del propietario no hace desaparecer el préstamo. La vivienda continúa gravada y la deuda forma parte de la herencia, de modo que antes de aceptar, adjudicar o vender hay que conocer exactamente cuánto se debe y qué condiciones mantiene el préstamo.
En Madrid Salinas Abogados, abogado de herencias en Sevilla estudiamos estas situaciones antes de que los herederos firmen. Una vivienda valorada en 220.000 euros puede parecer un activo importante, pero si quedan 170.000 euros de hipoteca, existen otras deudas y además hay impuestos y gastos pendientes, la decisión ya no es tan evidente.
La hipoteca no desaparece con el fallecimiento
El Código Civil establece que la herencia comprende los bienes, derechos y obligaciones que no se extinguen por la muerte. Por tanto, si el causante era titular de un préstamo hipotecario, la deuda sigue existiendo después de su fallecimiento.
El Banco de España recuerda, además, que las condiciones del préstamo permanecen en principio inalteradas: capital pendiente, intereses, plazo y demás condiciones contractuales continúan hasta su amortización. La entidad debe tramitar la sustitución del titular fallecido por quienes resulten herederos, una vez acreditada correctamente la sucesión.
Esto significa que no conviene dejar de pagar las cuotas simplemente porque el titular haya fallecido. Si se producen impagos, pueden acumularse intereses y, en último término, activarse los mecanismos de ejecución de la garantía hipotecaria.
Antes de aceptar, pide toda la información al banco
Uno de los errores más frecuentes consiste en aceptar la herencia y preguntar después cuánto queda realmente por pagar. El orden prudente es el contrario.
Los herederos pueden solicitar a la entidad bancaria información sobre las posiciones del fallecido y los contratos de financiación o garantía vigentes. Conviene obtener, como mínimo, certificado del capital pendiente, copia del contrato de préstamo, cuadro de amortización actualizado, situación de pagos y existencia de productos vinculados.
Si aparecen otras obligaciones, debe analizarse el conjunto del pasivo y no solo la hipoteca. En nuestro artículo sobre quién paga las deudas de una herencia antes de repartir explicamos por qué repartir primero y averiguar las deudas después puede generar problemas serios.
Comprueba si existe un seguro de vida vinculado
Antes de asumir que los herederos tendrán que continuar pagando todo el préstamo, hay que comprobar si el fallecido contrató un seguro de vida o de amortización asociado a la financiación. Algunas pólizas contemplan el pago total o parcial del capital pendiente cuando fallece la persona asegurada.
Pero la existencia del seguro no debe darse por supuesta. Hay que revisar la póliza, la persona asegurada, el capital cubierto, los beneficiarios, las exclusiones y el procedimiento para comunicar el siniestro. Mientras la aseguradora no satisfaga la cantidad correspondiente, las cuotas del préstamo pueden seguir devengándose.
¿Aceptar la vivienda o renunciar a la herencia?
La respuesta depende de los números reales. No basta con comparar el valor de mercado de la vivienda con el capital hipotecario. Hay que añadir otras deudas, posibles cargas registrales, gastos de comunidad, impuestos, reparaciones necesarias y costes de la propia sucesión.
Si existen dudas relevantes sobre el pasivo, aceptar pura y simplemente puede ser arriesgado: el artículo 1003 del Código Civil establece que el heredero que acepta sin beneficio de inventario responde de las cargas hereditarias también con sus bienes propios.
Precisamente para estos casos existe una herramienta que merece estudiarse antes de decidir: la aceptación a beneficio de inventario. Permite, cumpliendo sus requisitos y plazos, mantener separado el patrimonio personal del heredero y limitar la responsabilidad por las deudas hereditarias al valor de los bienes de la propia herencia.
¿Puede quedarse uno de los herederos con la casa y la hipoteca?
Sí puede plantearse, pero hay una diferencia decisiva entre lo que acuerdan los herederos entre sí y lo que vincula al banco. En la partición puede acordarse que uno de ellos se adjudique la vivienda y asuma económicamente el préstamo. Sin embargo, ese pacto no libera automáticamente a los demás frente a la entidad financiera.
El Banco de España señala que, si solo uno o algunos herederos quieren quedar como deudores, será necesario negociar con el banco y obtener su consentimiento expreso para modificar la titularidad y liberar a los restantes. La entidad no está obligada a aceptar sin más el acuerdo familiar y, dependiendo del caso, puede exigir garantías adicionales.
Por eso la adjudicación debe diseñarse coordinando la escritura de herencia con la posición bancaria. En nuestro artículo sobre la partición de la herencia explicamos cómo se pasa de una cuota abstracta en el patrimonio hereditario a bienes concretos adjudicados a cada heredero.
¿Y si ninguno quiere quedarse con la vivienda?
La venta puede ser una salida razonable cuando la vivienda tiene suficiente valor para cancelar la hipoteca y todavía queda un remanente para los herederos. Pero antes de anunciarla o firmar arras hay que verificar quién puede vender, si la herencia está formalizada, cuál es el importe exacto de cancelación y qué gastos soportará la operación.
Cuando hay varios herederos y alguno se opone, la cuestión deja de ser puramente bancaria y pasa a convertirse en un conflicto de partición o de comunidad hereditaria. Intentar vender sin haber resuelto previamente la titularidad suele terminar en compradores que se retiran, arras comprometidas y más tensión familiar.
La decisión correcta empieza antes de firmar
Una casa hipotecada no es necesariamente una mala herencia. Puede existir una vivienda con mucho valor y una deuda perfectamente asumible. El problema aparece cuando se decide únicamente mirando el inmueble y no el balance completo de la sucesión.
Antes de aceptar conviene saber cuánto vale realmente la vivienda, cuánto queda de hipoteca, qué otras deudas existen, si hay seguro de vida y qué posibilidades reales hay de adjudicar, vender o conservar el inmueble.
En Madrid Salinas Abogados revisamos la documentación sucesoria y bancaria para determinar la posición real del heredero antes de que adopte una decisión irreversible. Si has heredado una vivienda con hipoteca o todavía no sabes si te conviene aceptar, puedes exponernos el caso mediante nuestra página de contacto. En una herencia con financiación pendiente, la pregunta no es solo qué vivienda recibes, sino qué obligación económica viene con las llaves.
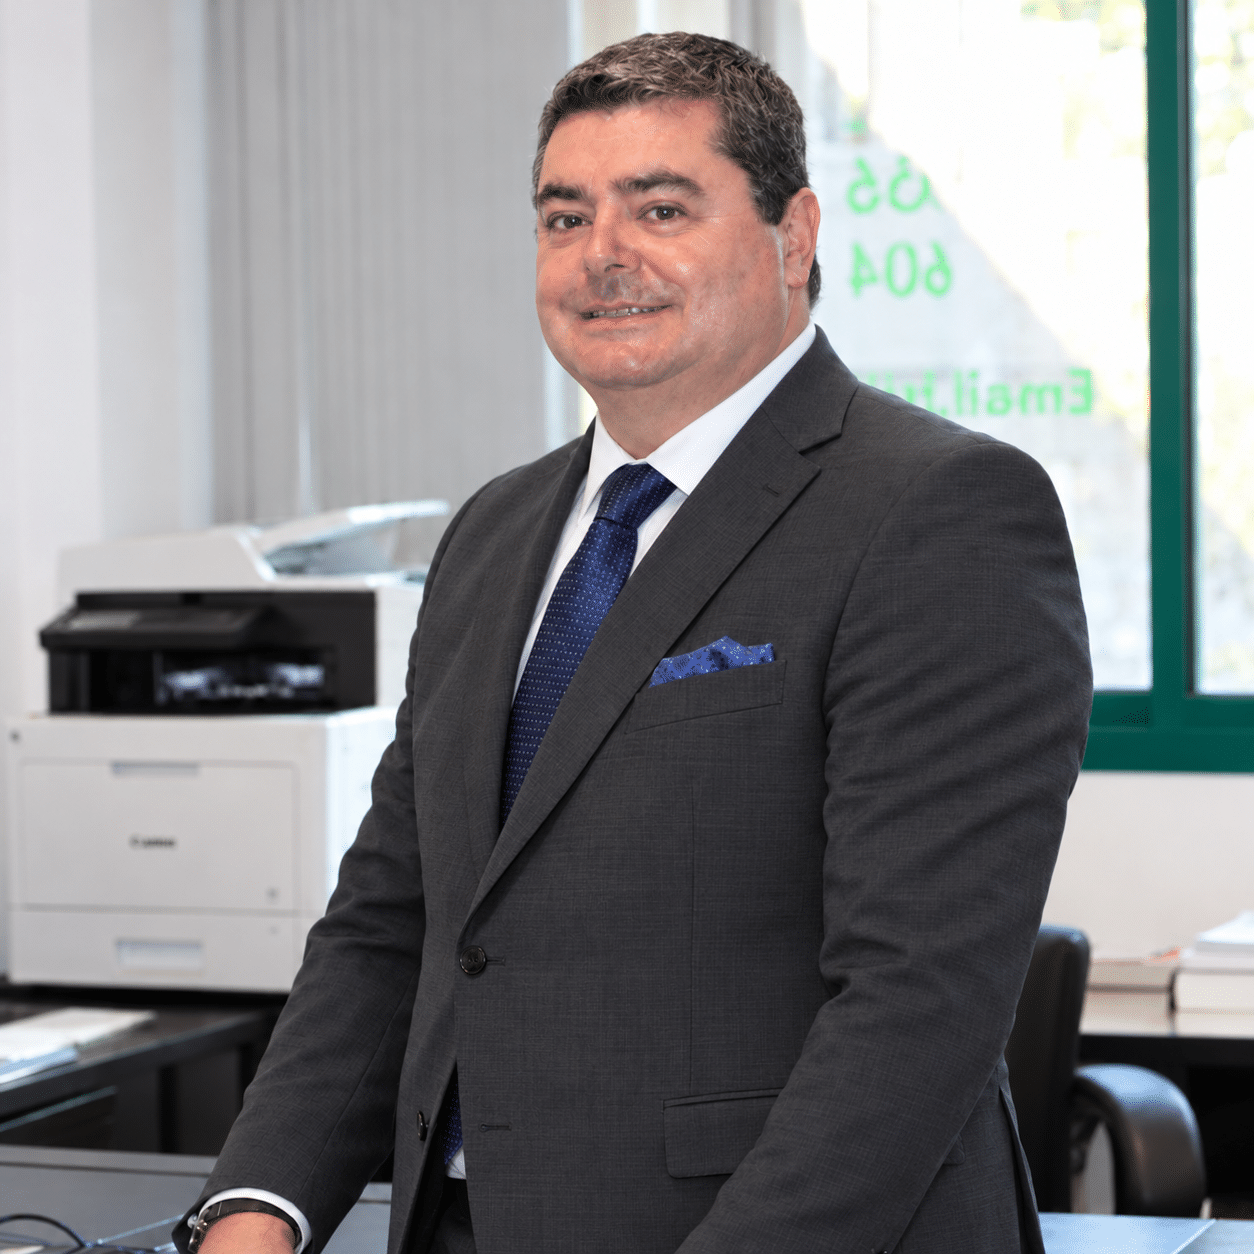
Juan Madrid Salinas, abogado principal en Madrid Salinas Abogados. Especialista en litigación, resolución de conflictos y estrategia jurídica en Derecho Civil, Familia, Sucesiones, Laboral, Mercantil y Penal. Defensa firme, trato cercano y resultados.
Conoce más sobre mi trayectoria y la filosofía del despacho aquí.